Repo Rate Hike & Home Loan EMI Impact: रेपो रेट में बढ़ोतरी के बाद कितनी बढ़ जाएगी होम लोन की EMI? ₹20 लाख से ₹50 लाख के कर्ज का पूरा गणित
मुख्य बिंदु
भारतीय रिजर्व बैंक (RBI) द्वारा रेपो रेट में बदलाव किए जाने के बाद से कर्ज लेने वाले ग्राहकों की चिंताएं बढ़ गई हैं। रेपो रेट बढ़ने का सीधा असर बैंकों की लोन ब्याज दरों पर पड़ता है, जिससे होम लोन (Home Loan) और कार लोन की ईएमआई (EMI) प्रभावित होती है। इसके साथ ही, बाजार में फिक्स्ड डिपॉजिट (FD) पर मिलने वाले ब्याज को लेकर भी नए बदलाव देखने को मिल रहे हैं, जहां कई वित्तीय संस्थानों ने वरिष्ठ नागरिकों और आम निवेशकों के लिए ब्याज दरों में बढ़ोतरी की है।
आइए जानते हैं कि रेपो रेट बढ़ने पर होम लोन की ईएमआई पर इसका क्या और कितना असर पड़ता है:
1. रेपो रेट बढ़ने से होम लोन पर क्या असर होता है?
- ब्याज दरों में बढ़ोतरी: जब आरबीआई रेपो रेट बढ़ाता है, तो बैंकों के लिए केंद्रीय बैंक से कर्ज लेना महंगा हो जाता है। इसके परिणामस्वरूप बैंक अपने ग्राहकों के लिए फ्लोटिंग इंटरेस्ट रेट (Floating Interest Rate) बढ़ा देते हैं।
- दो विकल्प मिलते हैं: रेपो रेट बढ़ने पर बैंक आमतौर पर ग्राहकों को दो विकल्प देते हैं—या तो वे अपनी मासिक ईएमआई (EMI) की राशि बढ़ाएं या फिर लोन की अवधि (Tenure) को लंबा करें। वित्तीय विशेषज्ञों के अनुसार, ईएमआई बढ़ाने से भले ही तात्कालिक जेब पर थोड़ा बोझ पड़ता है, लेकिन लंबी अवधि में कुल ब्याज का भुगतान कम होता है।
2. ₹20 लाख से ₹50 लाख के होम लोन का गणित (उदाहरण के साथ)
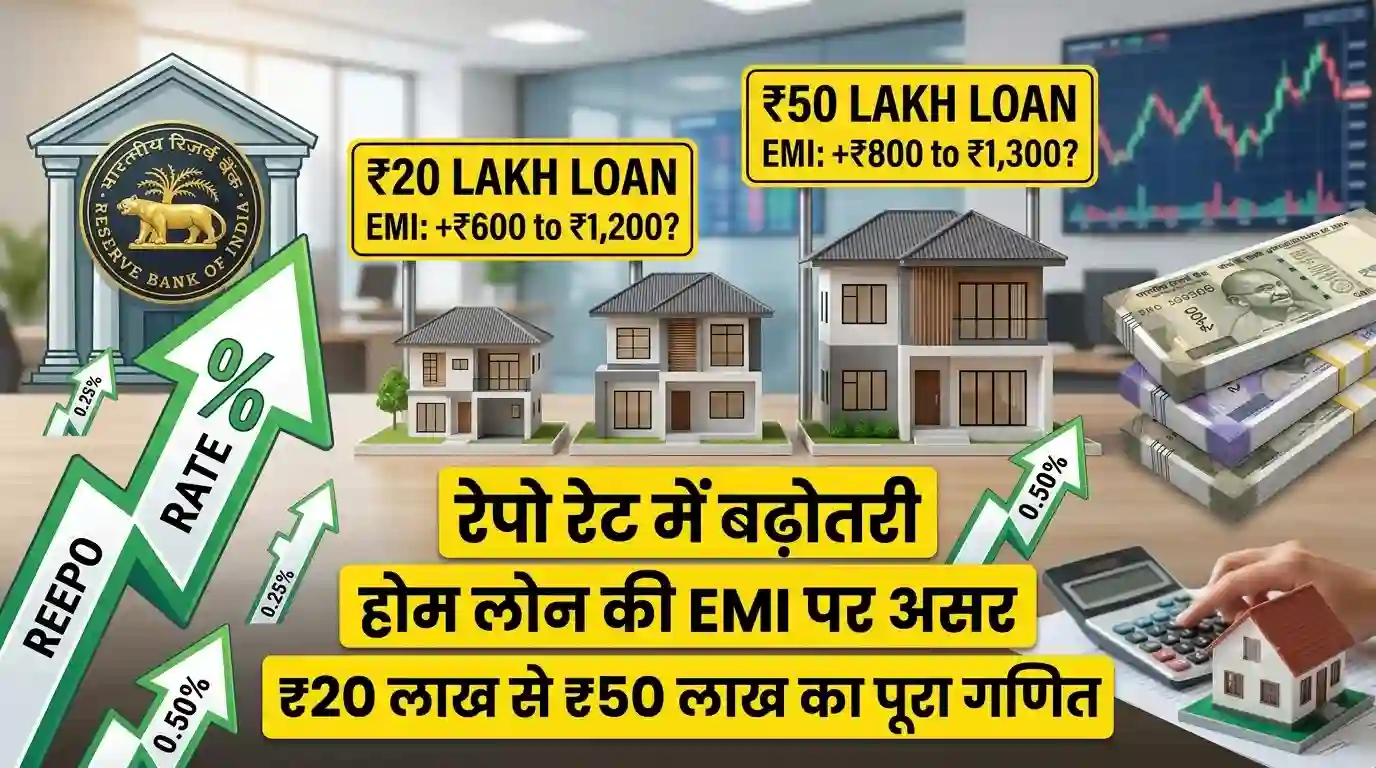
- ₹20 लाख का लोन: यदि किसी ने 20 साल के लिए ₹20 लाख का होम लोन लिया है और ब्याज दर में 0.25% से 0.50% की वृद्धि होती है, तो मासिक ईएमआई में लगभग ₹600 से ₹1,200 तक की बढ़ोतरी हो सकती है।
- ₹50 लाख का लोन: मान लीजिए कि आपने 20 साल की अवधि के लिए ₹50 लाख का होम लोन लिया है। यदि ब्याज दर में 0.25% (25 बेसिस पॉइंट्स) की बढ़ोतरी होती है, तो आपकी ईएमआई पर हर महीने लगभग ₹800 से ₹1,300 तक का अतिरिक्त बोझ आ सकता है। दरों में अधिक अंतर होने पर कुल ब्याज भुगतान में लाखों रुपये का फर्क पड़ जाता है।